بیمه ساختمان؛ انواع پوشش، نحوه انتخاب و دریافت خسارت
بسیاری از مالکان و مدیران ساختمان تا وقتی حادثهای رخ نداده، بیمه را هزینهای اضافی می دانند. اما یک آتش سوزی، انفجار گاز یا ترکیدگی لوله می تواند در چند ساعت میلیاردها تومان خسارت وارد کند. بیمه ساختمان ابزاری است که ریسک این اتفاقها را از دوش ساکنان برمی دارد و به شرکت بیمه منتقل می کند. در این راهنما می خوانید بیمه ساختمان چیست، چه پوششهایی دارد، چطور انتخاب می شود و هنگام خسارت چه باید کرد.
خلاصه مقاله
- بیمه ساختمان پایه فقط آتش سوزی، صاعقه و انفجار را پوشش می دهد؛ زلزله و سیل باید جداگانه اضافه شوند.
- سرمایه بیمه ای باید بر اساس هزینه بازسازی تعیین شود، نه قیمت بازار ملک.
- استثنائات و فرانشیز بیمه نامه را قبل از خرید بخوانید.
- هنگام حادثه فورا به بیمه اطلاع دهید و از محل خسارت مدرک تهیه کنید.
بیمه ساختمان دقیقاً چه چیزی را پوشش می دهد؟
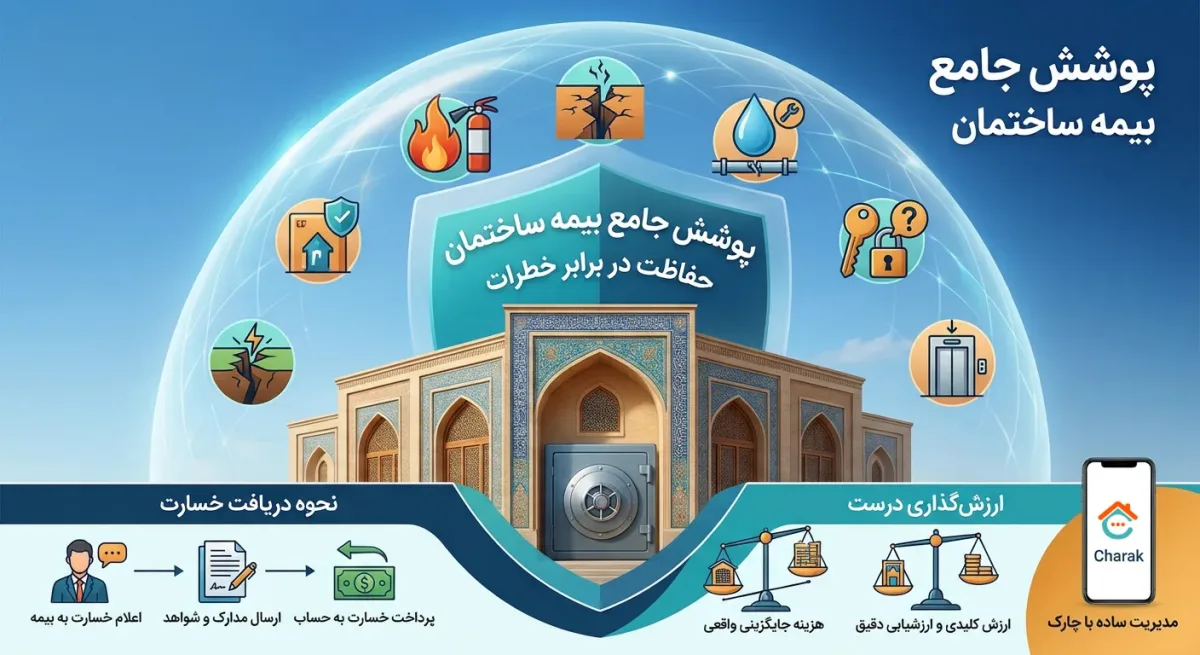
بیمهی آتش سوزی، رایجترین بیمه ساختمان در ایران است. این بیمه نامه به طور اصلی خسارتهای ناشی از آتش سوزی، صاعقه و انفجار را به سازه و تاسیسات ثابت ساختمان جبران می کند. نکتهی مهم اینجاست که بیمه نامهی پایه فقط همین خطرها را پوشش می دهد و سایر خطرها باید به صورت «پوشش اضافی» به آن افزوده شود.
پوششهای اضافی که معمولاً قابل افزودن هستند عبارت اند از:
- زلزله و آتشفشان: با توجه به لرزه خیزی بالای ایران، یکی از مهمترین پوشش هاست.
- سیل و طغیان آب: برای ساختمانهای نزدیک رودخانه یا مسیل.
- ترکیدگی لوله و نشت آب: خسارت ناشی از ترکیدن لولههای آب و تاسیسات.
- طوفان و تگرگ و سقوط اجسام: مانند سقوط هواپیما یا اجسام فضایی و برخورد وسایل نقلیه.
- سرقت: معمولاً برای اموال داخل ساختمان، نه خود سازه.
- شکست شیشه: برای شیشهی نما و پنجرهها.
- خسارت ناشی از حمل و نقل و نصب: در ساختمانهای در حال ساخت.
عنوان و جزئیات این پوششها در شرکتهای بیمه ممکن است اندکی متفاوت باشد، پس همیشه متن بیمه نامه را بخوانید.
تفاوت بیمه ساختمان با بیمهی محتویات
بیمه ساختمان، خود سازه، دیوارها، سقف، تاسیسات ثابت مانند لوله کشی، سیم کشی و آسانسور را پوشش می دهد. محتویات واحد مانند لوازم خانگی، مبلمان و وسایل شخصی در این بیمه نامه نیستند و برای آنها باید بیمهی لوازم منزل یا محتویات تهیه شود. ساکنان باید این تفاوت را بدانند تا هنگام حادثه با انتظار اشتباه روبه رو نشوند.
بیمهی مسئولیت مدنی ساختمان
علاوه بر بیمهی آتش سوزی، نوع دیگری از بیمه برای ساختمانها اهمیت دارد: بیمهی مسئولیت. فرض کنید در آسانسور حادثهای رخ دهد یا قطعهای از نما روی عابر بیفتد. در این وضعیت، مالک یا مدیر ساختمان ممکن است در برابر زیان دیده مسئول شناخته شود. بیمهی مسئولیت مدنی، خسارتهایی را که به اشخاص ثالث وارد می شود تا سقف تعهدات بیمه نامه جبران می کند. برای ساختمانهایی که آسانسور، پارکینگ مشترک، استخر یا باشگاه دارند، این بیمه اهمیت بیشتری دارد. دربارهی ضرورت و جزئیات آن برای ساختمان خود، با نمایندهی بیمه یا مشاور حقوقی مشورت کنید.
بیمهی آسانسور
آسانسور از تجهیزاتی است که بیشترین حادثهی انسانی را در ساختمانها رقم می زند. علاوه بر بازرسی دورهای و سرویس منظم، بیمهی مسئولیت آسانسور می تواند تعهد مالی ناشی از حادثه را تامین کند. شرکتهای بیمه معمولاً وجود قرارداد سرویس و نگهداری معتبر را بررسی می کنند.
ارزش گذاری درست ساختمان؛ مهمترین نکته
یکی از رایجترین اشتباهات، تعیین سرمایهی بیمهای پایین برای کاهش حق بیمه است. بیمه نامه بر اساس «ارزش جایگزینی» ساختمان تنظیم می شود، یعنی هزینهی بازسازی بنا با همان کیفیت و مشخصات، نه قیمت بازار ملک و نه ارزش زمین. اگر سرمایهی بیمهای کمتر از ارزش واقعی باشد، ممکن است شرکت بیمه در هنگام خسارت از «قاعدهی نسبی» استفاده کند و خسارت را به همان نسبت کاهش دهد. بنابراین ارزش گذاری باید بر اساس متراژ، نوع سازه، کیفیت مصالح و هزینهی ساخت روز انجام شود.
عوامل مؤثر بر حق بیمه
- متراژ و ارزش بنا: هرچه ساختمان بزرگتر یا گرانتر باشد، حق بیمه بیشتر است.
- نوع سازه: اسکلت فلزی و بتنی نسبت به سازههای مصالح بنایی سنتی معمولاً شرایط بهتری دارند.
- پوششهای انتخابی: افزودن زلزله و سیل حق بیمه را بالا می برد.
- کاربری: ساختمان مسکونی با تجاری و صنعتی تفاوت نرخ دارد.
- سن بنا و وضعیت نگهداری: بنای فرسوده و بدون سیستم ایمنی نرخ بیشتری دارد.
- تجهیزات ایمنی: سیستم اطفای حریق، آشکارساز دود و سیم کشی استاندارد می تواند در شرایط قرارداد موثر باشد.
- مدت قرارداد و تخفیفها: قرارداد بلندمدت یا بدون خسارت قبلی ممکن است تخفیف داشته باشد.
نرخها طبق ضوابط بیمهی مرکزی و شرکت بیمه تعیین می شود؛ بنابراین برای عدد دقیق از چند شرکت استعلام بگیرید.
چگونه بیمه نامهی مناسب انتخاب کنیم؟
- اعتبار و توان مالی شرکت بیمه و سرعت پرداخت خسارت را بررسی کنید.
- فهرست استثنائات را حتماً بخوانید؛ آنجاست که بیشترین سوءتفاهم ایجاد می شود.
- میزان «فرانشیز» (سهم خسارتی که بیمه گذار خودش می پردازد) را بدانید.
- مدارک موردنیاز برای دریافت خسارت را از قبل بپرسید.
- تاریخ سررسید را ثبت کنید تا بیمه نامه ناخواسته منقضی نشود.
- در ساختمانهای مشاع، تصمیم خرید بیمه را در جلسهی مجمع عمومی بگیرید و در صورتجلسه ثبت کنید.
اشتباهات رایج بیمه گذاران
گزارش نادرست اطلاعات ساختمان (مثل متراژ یا کاربری) می تواند هنگام خسارت دلیلی برای کاهش یا رد پرداخت شود. فراموش کردن تمدید، تعیین سرمایهی کمتر از ارزش واقعی، ندانستن استثنائات و تاخیر در اطلاع رسانی حادثه هم از خطاهای پرتکرار هستند. بیمه گذار باید تغییرات مهم مانند تغییر کاربری یا نوسازی را به بیمه گر اعلام کند.
مراحل دریافت خسارت
- اطلاع رسانی فوری: در اولین فرصت و طبق مهلت قید شده در بیمه نامه به شرکت بیمه اطلاع دهید.
- جلوگیری از گسترش خسارت: تا حد امکان از تشدید زیان جلوگیری کنید؛ این وظیفهی بیمه گذار است.
- مستندسازی: از محل خسارت عکس و فیلم تهیه کنید و تا آمدن کارشناس آثار را حفظ کنید.
- تهیهی مدارک: بیمه نامه، مدارک مالکیت، گزارش مراجع رسمی (مانند آتش نشانی) و صورت اقلام آسیب دیده.
- ارزیابی کارشناس: کارشناس بیمه از محل بازدید و میزان خسارت را برآورد می کند.
- پرداخت یا اعتراض: اگر با برآورد موافق نبودید، از مسیرهای اعتراض و داوری مندرج در قرارداد پیگیری کنید.
مدیریت بیمههای ساختمان با نرم افزار
در ساختمانهایی که چند بیمه نامه (آتش سوزی، مسئولیت، آسانسور) دارند، سررسید فراموش شده یکی از خطرناکترین اتفاق هاست. نرم افزار چارک امکان ثبت بیمهها و قراردادهای ساختمان و یادآوری سررسید را فراهم می کند تا هیچ بیمه نامهای ناخواسته منقضی نشود. جزئیات امکانات را در صفحهی خدمات ببینید.
جمع بندی
بیمه ساختمان هزینهای نسبتاً کم در برابر ریسکی بسیار بزرگ است. با ارزش گذاری درست، انتخاب پوششهای متناسب با خطرهای منطقه، مطالعهی استثنائات و تمدید به موقع، می توانید ساختمان و ساکنان آن را در برابر حوادث غیرمنتظره ایمن کنید. اطلاعات این مقاله جنبهی آموزشی دارد؛ شرایط دقیق هر بیمه نامه را از شرکت بیمه بپرسید.
پرسشهای متداول
آیا بیمهی آتش سوزی زلزله را هم پوشش می دهد؟
به طور پیش فرض خیر. زلزله باید به عنوان پوشش اضافی به بیمه نامه افزوده شود.
بیمه ساختمان لوازم منزل را هم شامل می شود؟
خیر. لوازم و محتویات واحد نیازمند بیمه نامهی جداگانهی محتویات هستند.
سرمایهی بیمهای را بر چه اساس تعیین کنیم؟
بر اساس هزینهی بازسازی بنا (ارزش جایگزینی)، نه قیمت بازار ملک.
فرانشیز چیست؟
بخشی از خسارت که بیمه گذار طبق قرارداد خودش می پردازد و مابقی را بیمه گر جبران می کند.